
Assurance habitation : comprendre franchises, plafonds et exclusions
Une assurance habitation peut sembler simple à comparer : une liste de garanties, une cotisation et un montant à payer chaque mois ou chaque année. Pourtant, deux contrats qui couvrent les mêmes risques en apparence peuvent prévoir des indemnisations différentes. La franchise, les plafonds, les exclusions ou encore les conditions de déclaration influent sur la protection réelle en cas de sinistre.
Comprendre ces termes aide à lire un contrat sans se limiter à son prix. Il ne s’agit pas de rechercher une couverture identique pour tous, mais de repérer ce qui est assuré, les limites prévues et les démarches à effectuer. Voici les principaux points à examiner pour mieux comprendre votre assurance habitation.
Le contrat repose sur plusieurs niveaux de protection
Une assurance habitation rassemble généralement plusieurs garanties. La formule dite « multirisque habitation » peut couvrir le logement, certains biens qu’il contient et la responsabilité civile de l’assuré. Le détail varie selon les contrats : l’intitulé commercial ne suffit donc pas à connaître l’étendue de la couverture.
Le logement, les biens et la responsabilité civile
Les garanties portant sur le logement concernent les dommages matériels causés au bâtiment, selon les événements prévus au contrat. Incendie, dégât des eaux, tempête ou bris de glace peuvent figurer parmi les risques couverts, mais les conditions ne sont pas toujours les mêmes. Certaines garanties sont incluses, d’autres proposées en option, et certaines situations peuvent être exclues.
La protection des biens mobiliers concerne, par exemple, les meubles, les vêtements ou le matériel informatique. Le contrat peut prévoir un plafond global, des limites particulières pour certains objets ou des règles différentes selon leur valeur et leur nature. Les objets précieux ou les équipements utilisés pour une activité professionnelle méritent une vérification spécifique : ils ne sont pas nécessairement couverts comme les biens courants.
La responsabilité civile correspond à l’obligation de réparer certains dommages causés à autrui. Dans un contrat d’habitation, elle peut couvrir des dommages accidentels provoqués par l’assuré ou par des personnes et biens mentionnés au contrat. Elle ne remplace pas toutes les assurances de responsabilité civile : le périmètre dépend des garanties souscrites et des circonstances.
La situation d’occupation compte
Le contrat tient compte de l’usage du logement et du statut de l’occupant. Les besoins et les obligations ne sont pas identiques pour un locataire, un propriétaire occupant ou un propriétaire qui met son logement en location. En France, un locataire d’un logement loué à titre de résidence principale doit en principe être couvert contre les risques locatifs et fournir une attestation, sous réserve des règles applicables à sa situation. Des particularités existent, notamment pour certains logements meublés ou locations temporaires.
Un propriétaire occupant n’est généralement pas soumis à la même obligation d’assurance qu’un locataire, mais il peut avoir des responsabilités particulières, notamment en copropriété. Le statut du logement, son utilisation et les règles locales ou contractuelles peuvent modifier la situation. En cas de doute, vérifiez les documents liés au bail ou à la copropriété et demandez une explication à l’assureur, sans vous contenter du nom de la formule.
Franchise, plafond et vétusté : trois limites à distinguer
La présence d’une garantie ne signifie pas que chaque dommage sera remboursé intégralement. Plusieurs mécanismes peuvent réduire ou encadrer l’indemnisation. Les distinguer permet de comprendre ce qui reste éventuellement à votre charge après un sinistre.
La franchise est la part qui reste à payer
La franchise est la somme qui demeure à la charge de l’assuré lorsqu’un sinistre est indemnisé. Selon le contrat et le type de dommage, elle peut être fixe ou calculée selon une règle particulière. Elle peut aussi différer d’une garantie à l’autre. Par exemple, un contrat peut prévoir une franchise pour un dégât des eaux et une autre pour un événement climatique.
Une franchise élevée peut réduire le montant de la cotisation, mais elle augmente la somme que vous devrez assumer si un sinistre survient. À l’inverse, une franchise plus basse peut s’accompagner d’une cotisation plus élevée. Il est donc utile de comparer les deux éléments ensemble, plutôt que de regarder seulement le montant de la prime, c’est-à-dire le prix de l’assurance.
Le plafond fixe une indemnisation maximale
Le plafond correspond au montant maximal que l’assureur peut verser pour une garantie, un bien ou un ensemble de dommages. Il peut s’appliquer par objet, par sinistre ou sur une période déterminée. Un plafond général pour les biens mobiliers peut coexister avec un sous-plafond pour les objets de valeur, les équipements informatiques ou les biens conservés dans une dépendance.
Un exemple aide à comprendre : si un appareil endommagé est évalué à 1 000 euros, mais que la limite prévue pour cette catégorie est inférieure, l’indemnisation peut être restreinte, même si le sinistre relève bien d’une garantie. Le montant effectivement versé dépend également de la franchise, de la méthode d’évaluation et des justificatifs fournis.
La vétusté tient compte de l’usure
La vétusté désigne la dépréciation d’un bien liée au temps et à son usage. Un meuble ancien ou un appareil utilisé depuis plusieurs années ne vaut généralement pas autant qu’un bien neuf identique. Selon les modalités du contrat, l’indemnisation peut tenir compte de cette dépréciation, ou prévoir une option permettant une prise en charge différente.
Il est utile de repérer la méthode de calcul : certains contrats appliquent un taux ou un barème, tandis que d’autres prévoient une indemnisation en valeur de remplacement sous certaines conditions. Le terme « valeur à neuf » ne signifie pas nécessairement que tout achat neuf est remboursé sans limite. Il faut lire les conditions, les plafonds et les délais éventuels prévus pour remplacer le bien.
Les exclusions précisent ce qui n’est pas couvert
Une exclusion désigne une situation ou un dommage pour lequel le contrat ne prévoit pas d’indemnisation. Les exclusions font partie des conditions générales et particulières. Elles ne signifient pas forcément que la garantie est inutile, mais elles en délimitent le champ. Les ignorer peut créer un décalage entre ce que l’assuré pense avoir souscrit et la protection réellement prévue.
Un contrat peut exclure certains événements, limiter la couverture selon les circonstances ou imposer des conditions de prévention. Par exemple, une garantie contre le vol peut dépendre de mesures de fermeture ou de protection précisées dans les documents. De même, un dégât lié à un défaut d’entretien, à une infiltration progressive ou à une installation non conforme peut être traité différemment d’un événement soudain. Seules les conditions du contrat permettent de savoir ce qui s’applique.
Les exclusions et restrictions peuvent aussi concerner :
- les biens laissés dans une cave, un garage ou une dépendance ;
- les objets dont la valeur dépasse un plafond prévu au contrat ;
- les dommages survenus pendant une absence prolongée ;
- les activités exercées depuis le domicile, notamment lorsqu’elles accueillent du public ou impliquent du matériel professionnel ;
- les dommages causés intentionnellement ou dans des circonstances spécifiquement mentionnées.
Cette liste donne des exemples de points à vérifier, et non une règle applicable à toutes les assurances. Les mots employés dans le contrat comptent. Si une exclusion vous paraît ambiguë, demandez à l’assureur de préciser par écrit comment elle s’applique à votre logement ou à votre situation. Conservez la réponse avec vos documents d’assurance.
Les conditions de prévention méritent la même attention. Une clause peut imposer de fermer certaines ouvertures ou de protéger une installation pendant une absence. Il ne suffit pas de savoir qu’une garantie existe : il faut aussi connaître les gestes attendus pour qu’elle puisse jouer. Les exigences varient selon les risques et les contrats.
Comparer les garanties sans s’arrêter au prix
Comparer deux contrats demande de regarder des éléments équivalents. Une cotisation basse ne décrit pas, à elle seule, le niveau de protection. À l’inverse, un contrat plus cher n’est pas automatiquement mieux adapté : certaines garanties peuvent être inutiles pour un logement donné, tandis que d’autres limites peuvent être déterminantes.
Avant de comparer, rassemblez les informations utiles sur le logement : surface, nombre de pièces, statut d’occupation, dépendances, équipements et valeur approximative des biens. Il faut déclarer des informations exactes. Une situation mal décrite, par oubli ou par changement non signalé, peut compliquer la gestion d’un sinistre. Si vous ne savez pas comment estimer un élément, demandez quelle méthode l’assureur retient.
Pour mettre les contrats en regard, vous pouvez examiner les points suivants :
- Les événements couverts : vérifiez les garanties incluses et les options, sans vous fier uniquement à leur intitulé.
- Les franchises : comparez leur montant et les situations auxquelles elles s’appliquent.
- Les plafonds : repérez les limites globales et celles qui concernent certains biens ou certaines dépendances.
- Le mode d’indemnisation : vérifiez si la vétusté est déduite et quelles conditions s’appliquent à une éventuelle valeur de remplacement.
- Les exclusions et mesures de prévention : cherchez les clauses qui pourraient concerner votre usage du logement.
- Les services et démarches : identifiez les modalités de déclaration, les documents à fournir et les moyens de contacter l’assureur.
La cotisation doit aussi être comprise dans son ensemble. Vérifiez sa périodicité, les frais éventuels et les conditions d’évolution du prix indiquées dans les documents contractuels. Une mensualité facilite parfois la répartition de la dépense dans le budget, mais elle ne rend pas nécessairement l’assurance moins coûteuse sur l’année. Comparez le coût total sur une période comparable.
Enfin, vérifiez les conditions de résiliation et les conséquences d’un changement de contrat. Les modalités dépendent de la situation et des règles applicables. Avant de mettre fin à une assurance, assurez-vous de ne pas créer de période sans couverture lorsqu’une assurance est nécessaire ou obligatoire dans votre cas. Une demande de précision à l’assureur peut éviter une mauvaise compréhension du calendrier.
En cas de sinistre, les démarches comptent
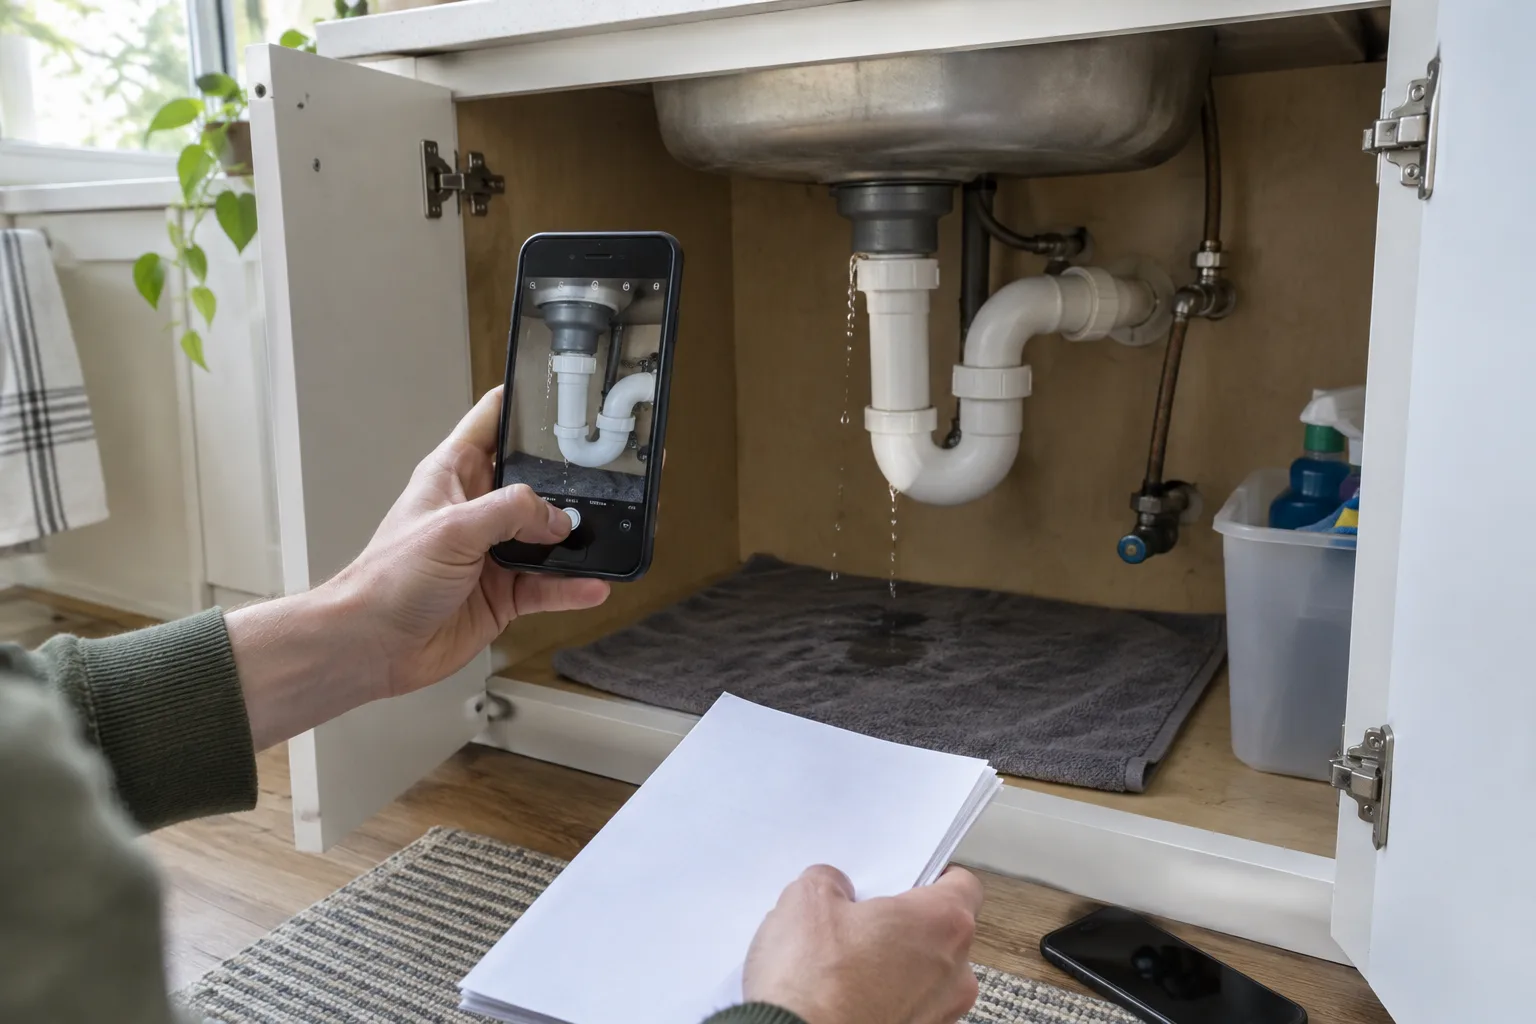
Lorsqu’un dommage survient, les premières actions consistent à protéger les personnes et à éviter, dans la mesure du possible, que la situation ne s’aggrave. Pour un incendie ou un risque électrique, la sécurité passe avant les démarches d’indemnisation. En cas de fuite, par exemple, couper l’arrivée d’eau si cela peut être fait sans danger peut limiter les dégâts. Les gestes à effectuer dépendent toujours de la situation.
Il faut ensuite consulter le contrat pour connaître la procédure de déclaration, les délais prévus et les coordonnées à utiliser. Les délais peuvent varier selon le type de sinistre et les règles applicables. Une déclaration effectuée rapidement aide à établir les faits et à organiser la suite. Si une circonstance empêche de respecter le délai indiqué, contactez l’assureur pour expliquer la situation et conserver une trace de vos échanges.
Rassemblez les éléments qui peuvent décrire le dommage : photographies, factures, preuves d’achat, échanges avec un professionnel ou constat établi par les personnes concernées. Ne jetez pas immédiatement les biens endommagés si leur état peut être nécessaire à l’évaluation, sauf impératif de sécurité ou demande de l’assureur. Gardez une copie des documents transmis et notez les dates des échanges.
Selon le dossier, l’assureur peut demander des précisions, proposer une expertise ou indiquer des réparations à effectuer. Une expertise est une évaluation menée par un professionnel chargé d’examiner les dommages et les éléments du dossier. Elle ne signifie pas automatiquement que le montant proposé correspond à toutes vos attentes : demandez comment l’évaluation a été réalisée et sur quelles clauses elle s’appuie.
Une indemnisation dépend de plusieurs éléments : la garantie applicable, les exclusions, les plafonds, la franchise, l’évaluation des biens et les justificatifs disponibles. Si vous ne comprenez pas une décision, sollicitez une explication écrite et relisez les conditions concernées. Les contrats prévoient généralement des voies de réclamation ; elles peuvent être utilisées si un désaccord persiste, avant d’envisager d’autres démarches adaptées à la situation.
Réexaminer son contrat quand le logement ou la situation évolue
Un contrat d’assurance habitation correspond à une situation déclarée. Or, un logement et son usage peuvent changer : travaux, arrivée d’un nouvel occupant, aménagement d’une pièce, acquisition d’un équipement coûteux ou mise en location. Ces évolutions peuvent modifier les risques ou la valeur des biens. Il est donc utile de vérifier si elles doivent être signalées à l’assureur et si les garanties restent cohérentes.
Un déménagement nécessite souvent de mettre à jour le contrat, mais il ne s’agit pas seulement de communiquer une nouvelle adresse. La surface, le type de logement, la présence d’une cave ou d’un garage et le statut d’occupation peuvent être différents. Si vous sous-louez, louez temporairement une partie du logement ou exercez une activité professionnelle à domicile, demandez si la couverture existante s’applique. Une réponse générale trouvée en ligne ne remplace pas la lecture de vos conditions contractuelles.
Vous pouvez faire un point périodique à partir de quelques questions simples :
- Les informations déclarées sur le logement et ses occupants sont-elles toujours exactes ?
- Les biens assurés et les plafonds correspondent-ils à ce que vous possédez aujourd’hui ?
- Une dépendance, un équipement ou un usage particulier est-il apparu ?
- Comprenez-vous les franchises et les principales exclusions du contrat ?
- Savez-vous comment déclarer un sinistre et quels justificatifs conserver ?
Pour faciliter cette vérification, gardez le contrat, les attestations, les échanges avec l’assureur et les preuves d’achat importantes dans un endroit accessible. Un inventaire simple, avec des photographies et des justificatifs disponibles, peut aussi aider à décrire les biens en cas de problème. Il n’est pas nécessaire de constituer un dossier complexe : l’objectif est de disposer d’informations compréhensibles et suffisamment à jour.
Une assurance habitation se comprend en reliant les garanties à leurs limites et à votre situation. En distinguant franchise, plafond, vétusté et exclusion, vous pouvez lire les documents avec plus de méthode et poser des questions précises. Le contrat mérite d’être réexaminé lorsque le logement évolue ; c’est aussi l’occasion de mieux comprendre les autres protections et dépenses qui composent votre budget.