
Décalage entre salaire et prélèvements : organiser son budget
Votre budget peut être équilibré sur le papier et pourtant devenir serré à certains moments du mois. C’est souvent une question de calendrier : le loyer ou les factures sont prélevés avant l’arrivée du salaire, ou plusieurs paiements se concentrent sur quelques jours. Ce décalage entre les entrées et les sorties d’argent ne signifie pas nécessairement que vos dépenses dépassent vos revenus. Le repérer aide à mieux anticiper le solde disponible et à limiter le risque d’un découvert bancaire.
Pour comprendre la situation, distinguez le montant total de vos ressources et dépenses de leur date de passage sur le compte. Le salaire constitue une entrée d’argent, tandis que le loyer, les factures et les mensualités de crédit sont des sorties, parfois prévisibles à l’avance. Même si vos revenus couvrent ces dépenses sur l’ensemble du mois, votre solde peut baisser fortement avant le prochain versement. Le solde disponible correspond à l’argent qui reste sur le compte à un moment donné ; il ne reflète donc pas toujours les paiements qui n’ont pas encore été débités.
Pour repérer ces décalages, notez les dates sur un calendrier simple. Indiquez les rentrées d’argent prévues, puis les prélèvements et paiements importants : loyer, énergie, assurance, crédit ou frais de garde. Vous pouvez utiliser un agenda papier, une feuille ou les outils de votre banque. L’objectif n’est pas de suivre chaque achat au centime près, mais de visualiser les journées où plusieurs sorties se rapprochent. Par exemple, si le loyer et une mensualité sont débités juste avant le versement du salaire, vous identifiez une période où le solde mérite une attention particulière. Une illustration du calendrier peut rendre ce suivi plus concret, sans avoir à recalculer tout le budget chaque jour.
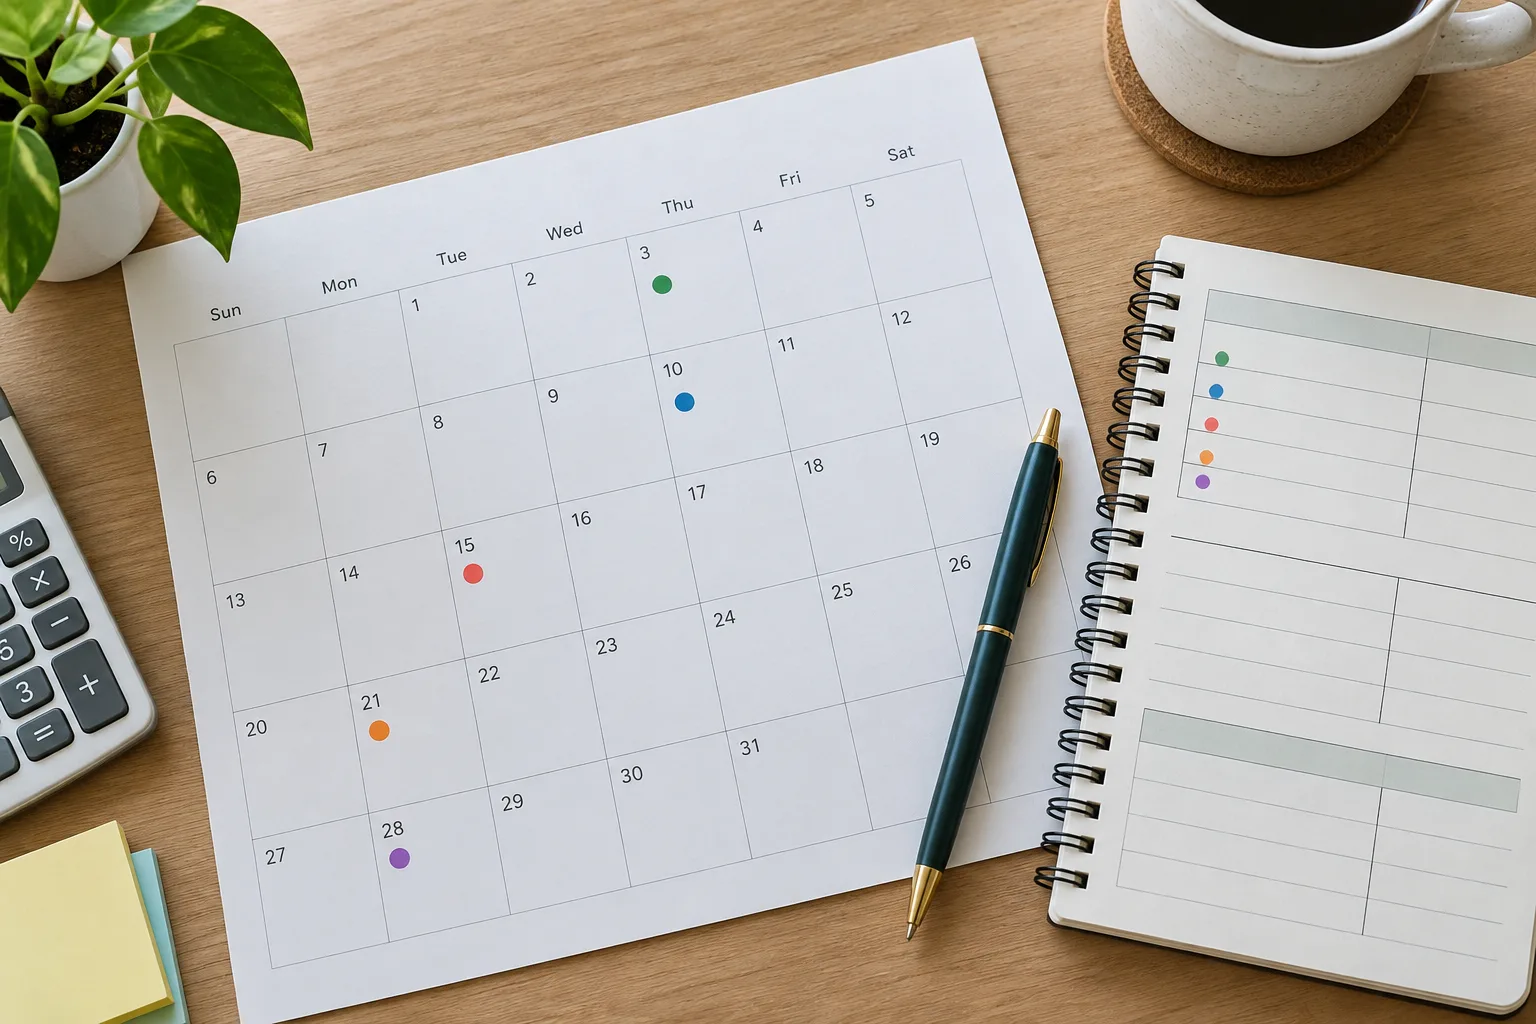
Une fois les dates repérées, vérifiez quelles dépenses peuvent être déplacées. Certains fournisseurs ou organismes permettent de choisir une date de prélèvement ; vous pouvez leur demander si un autre jour est possible. Cette démarche dépend de leurs règles et ne garantit pas que la modification sera acceptée. Avant de changer une date, assurez-vous qu’elle correspond à l’arrivée effective de vos revenus et qu’elle ne crée pas un nouvel enchaînement difficile à gérer. Pour les dépenses réglées manuellement, comme une facture ponctuelle, vous pouvez aussi prévoir un rappel à une date adaptée à votre budget prévisionnel. Gardez une trace de tout changement confirmé : un calendrier à jour est plus utile qu’une date supposée.
Si le décalage reste difficile à absorber, examinez le montant nécessaire pour couvrir les paiements qui arrivent avant vos revenus. Cette somme constitue un repère de trésorerie, distinct de l’épargne de précaution destinée à faire face aux imprévus. Il n’est pas toujours possible de la constituer rapidement, notamment lorsque le reste à vivre est limité. Dans ce cas, suivre les dates permet déjà d’agir plus tôt : vous pouvez consulter les conditions de votre compte, contacter votre banque pour comprendre les conséquences d’un éventuel découvert, ou échanger avec le créancier si vous anticipez une difficulté de paiement. Les frais et les modalités varient selon les contrats ; vérifiez les informations propres à votre situation.
Un calendrier de trésorerie complète donc le budget mensuel en montrant quand l’argent entre et sort, et pas seulement combien vous dépensez. En repérant les périodes les plus chargées, vous pouvez mieux organiser les paiements et surveiller le solde au bon moment. Ce suivi reste simple : quelques dates fiables et une mise à jour régulière suffisent pour disposer de repères plus clairs, sans confondre argent présent sur le compte et argent réellement disponible.