
Remboursement anticipé d’un crédit : les points à vérifier
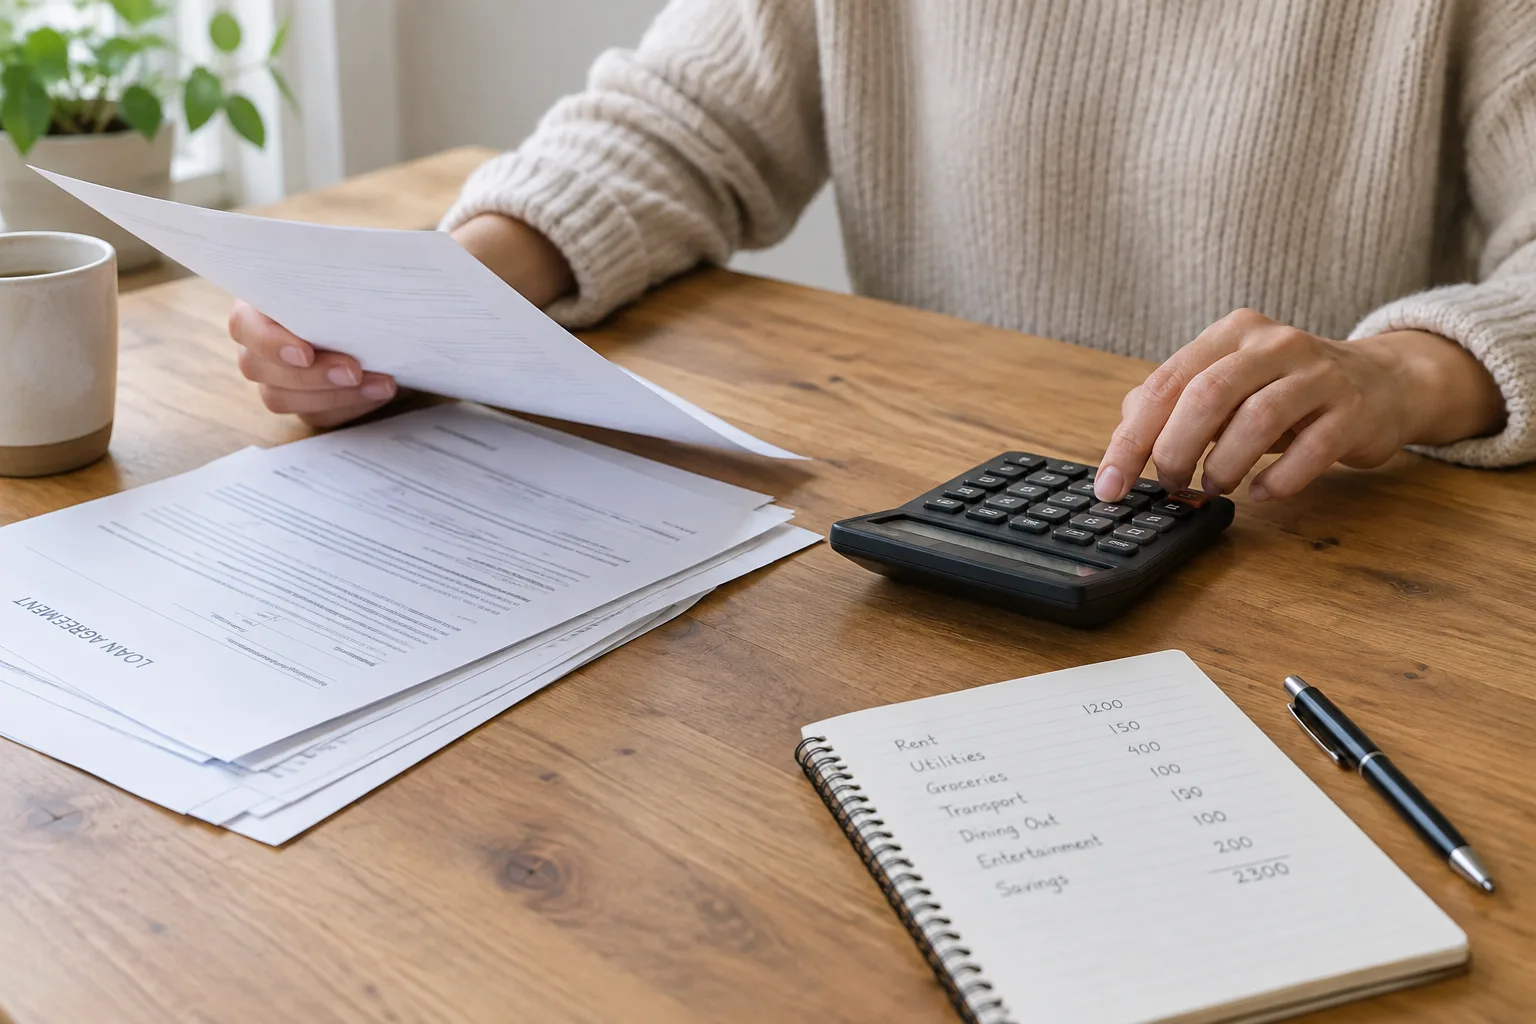
Une rentrée d’argent, une vente ou une épargne disponible peut donner envie de rembourser un crédit avant son terme. Cette décision peut réduire la durée du prêt ou le montant des intérêts restant à payer, mais elle a aussi un coût possible et mobilise une somme qui ne sera plus disponible. Avant de vous engager, comparez les frais éventuels, le gain estimé et l’effet sur votre budget quotidien.
Le remboursement anticipé consiste à payer tout ou partie du capital restant dû avant les échéances prévues. Le capital restant dû correspond à la somme empruntée qu’il vous reste à rembourser, hors intérêts futurs. Un remboursement total met fin au crédit ; un remboursement partiel réduit la dette, mais le prêt continue. Selon les modalités proposées par l’établissement, cette réduction peut raccourcir la durée du crédit ou diminuer les mensualités. Ces deux options n’ont pas le même effet sur votre budget : une mensualité plus faible libère de l’argent chaque mois, tandis qu’une durée plus courte vous engage à conserver les échéances actuelles jusqu’au terme avancé.
Le premier point à vérifier est le coût de l’opération. Certains contrats prévoient des indemnités de remboursement anticipé, parfois appelées pénalités. Leur application et leur calcul dépendent notamment du type de crédit, du contrat et des règles qui l’encadrent. Des frais administratifs peuvent aussi être mentionnés. Demandez à votre prêteur un décompte écrit précisant le montant à régler à une date donnée, les frais éventuels et le nouveau tableau d’amortissement. Ce document indique comment se répartissent les échéances entre le remboursement du capital et les intérêts. Pour estimer l’intérêt de l’opération, comparez les frais avec les intérêts que vous ne paierez plus, sans oublier que le résultat dépend de la date du remboursement et du montant versé.
Le calcul ne se limite pas au crédit. Utiliser une grande partie de votre épargne peut vous laisser moins de marge en cas de dépense imprévue, de baisse de revenus ou de réparation urgente. Avant de mobiliser cette somme, examinez votre reste à vivre, vos dépenses fixes et votre épargne de précaution. Cette dernière désigne une réserve facilement accessible destinée aux imprévus. Le remboursement anticipé peut réduire le coût du prêt, mais il ne doit pas nécessairement passer avant la conservation d’une réserve adaptée à votre situation. Pensez aussi aux projets prévus à court terme, comme un déménagement ou des frais de santé, qui pourraient rendre cet argent nécessaire.
Vérifiez également les conséquences sur l’assurance emprunteur, c’est-à-dire l’assurance associée au crédit. En cas de remboursement total, demandez à l’assureur ou au prêteur si les garanties prennent fin automatiquement et si une démarche est nécessaire. Pour un remboursement partiel, les cotisations et les garanties peuvent évoluer selon le contrat. Ne vous contentez pas d’une estimation orale : demandez les informations utiles par écrit et vérifiez les conditions générales ainsi que les clauses propres à votre offre. Si vous hésitez entre réduire la mensualité et raccourcir la durée, demandez une simulation pour chacune des options.
Un remboursement anticipé se décide donc en mettant en regard le coût restant du crédit, les frais de sortie et la somme que vous souhaitez conserver disponible. Une simulation claire aide à comparer les scénarios sans présumer qu’une option convient à tous les budgets. Prenez le temps de vérifier les clauses de votre contrat et l’effet de l’opération sur votre trésorerie avant de confirmer votre choix.