
Responsabilité civile vie privée : garanties, exclusions et démarches
Un ballon envoyé chez le voisin, un téléphone cassé lors d’une visite ou un dégât causé par votre enfant : certains incidents du quotidien entraînent des dommages pour une autre personne. La responsabilité civile vie privée peut alors intervenir, selon les circonstances et les garanties prévues par votre contrat.
Cette assurance est souvent incluse dans une assurance habitation, mais son étendue varie d’un contrat à l’autre. Elle ne couvre pas tous les dommages et ne remplace pas les autres assurances, comme l’assurance auto. Comprendre son fonctionnement aide à savoir ce qu’il faut vérifier et comment réagir lorsqu’un incident survient.
À quoi sert la responsabilité civile vie privée ?
La responsabilité civile désigne l’obligation de réparer un dommage causé à une autre personne, dans les conditions prévues par la loi. La garantie « responsabilité civile vie privée » est une assurance qui peut prendre en charge, à votre place et dans les limites du contrat, les conséquences financières de certains dommages causés dans la vie courante.
Un dommage causé à quelqu’un d’autre
La garantie concerne les dommages subis par un tiers : une personne qui ne bénéficie pas elle-même de cette garantie au titre de votre contrat. Il peut s’agir d’un dommage corporel, comme une blessure, d’un dommage matériel, comme un objet cassé, ou parfois d’un préjudice immatériel qui découle d’un dommage couvert. Les contrats ne définissent pas tous ces situations de la même façon.
La question centrale est celle de votre responsabilité. Si vous n’êtes pas responsable du dommage, votre garantie de responsabilité civile n’a pas nécessairement vocation à indemniser la victime. D’autres démarches ou assurances peuvent être concernées. L’assureur examine les faits, les responsabilités et les dispositions du contrat avant de déterminer son intervention.
Les personnes et situations couvertes
Selon le contrat, la garantie peut inclure le souscripteur et les membres de son foyer, par exemple son conjoint ou ses enfants à charge. La définition exacte des personnes assurées doit être vérifiée dans les conditions générales et particulières. Un enfant majeur, un étudiant vivant ailleurs ou une personne hébergée ne relève pas automatiquement des mêmes règles.
Les incidents peuvent se produire à domicile, chez un proche ou lors d’une activité privée. Certains contrats couvrent aussi des dommages causés par les animaux domestiques dont l’assuré a la garde. Là encore, des limites ou des exclusions peuvent s’appliquer selon l’animal, les circonstances et la rédaction des garanties. La responsabilité civile vie privée n’est donc pas une couverture uniforme d’un assureur à l’autre.
Quels dommages peuvent être pris en charge ?
Les exemples concrets donnent un premier repère, mais ils ne remplacent pas la lecture du contrat. Une situation apparemment simple peut dépendre de détails : qui a causé le dommage, dans quel contexte, avec quel objet et quelle personne est concernée.
Des exemples du quotidien
- Votre enfant casse accidentellement les lunettes d’un camarade pendant une activité privée.
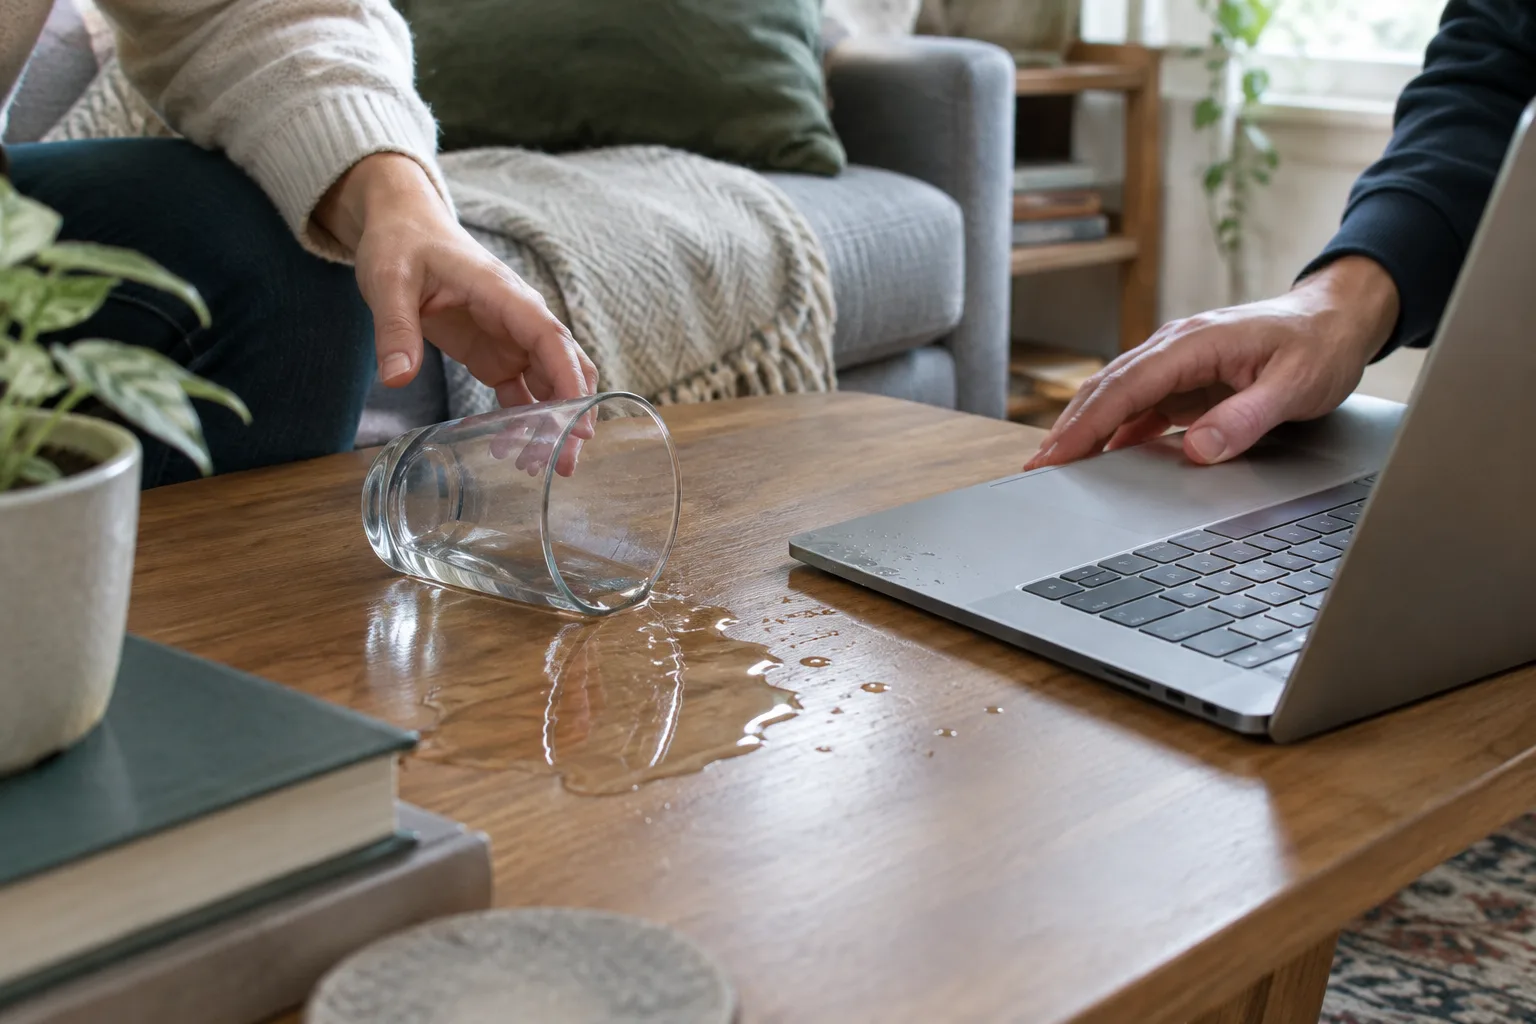
- Vous renversez un verre sur l’ordinateur d’un ami lors d’une visite.
- Votre chien abîme un objet appartenant à une personne extérieure à votre foyer.
- Vous blessez accidentellement un passant en pratiquant une activité de loisir.
Dans chaque cas, l’assureur vérifie notamment si le dommage entre dans le champ de la garantie, si l’assuré est effectivement responsable et si aucune exclusion ne s’applique. La prise en charge peut aussi dépendre d’un plafond d’indemnisation, c’est-à-dire du montant maximal prévu pour une garantie, ainsi que d’une franchise, la somme qui reste éventuellement à votre charge.
Les dommages corporels et matériels
Les conséquences d’un dommage corporel peuvent être importantes, notamment si la victime doit recevoir des soins ou subit une incapacité. Les contrats prévoient souvent des plafonds différents selon la nature du dommage. Pour les dommages matériels, une limite spécifique ou une franchise peut également s’appliquer. Vérifiez si les biens confiés, empruntés ou loués temporairement sont couverts : ils font parfois l’objet de règles particulières.
Une garantie peut aussi distinguer les dommages matériels des préjudices immatériels. Par exemple, une perte financière consécutive à un objet endommagé ne sera pas forcément indemnisée dans les mêmes conditions que l’objet lui-même. Les termes employés dans le contrat ont leur importance : si une formulation vous semble peu claire, demandez à l’assureur un exemple d’application correspondant à votre situation.
Les limites et exclusions à repérer dans le contrat
Une assurance ne couvre pas toutes les conséquences d’un geste ou d’un accident. Les exclusions précisent les situations dans lesquelles la garantie ne s’applique pas. Elles figurent dans les documents contractuels et peuvent être complétées par des conditions propres à votre formule.
Les actes volontaires et les activités professionnelles
Les dommages causés intentionnellement ne relèvent généralement pas de la responsabilité civile vie privée. De même, une activité professionnelle, rémunérée ou exercée dans le cadre d’un travail indépendant, nécessite souvent une assurance adaptée. Si un incident se produit pendant une mission professionnelle, une activité associative ou une activité sportive encadrée, il faut vérifier quelle couverture s’applique au lieu de supposer que la garantie vie privée suffit.
Les véhicules motorisés sont également soumis à des règles d’assurance spécifiques. Un accident impliquant une voiture ne relève pas, en principe, de la garantie responsabilité civile vie privée de l’assurance habitation : c’est l’assurance automobile qui doit être examinée. D’autres situations particulières, comme la pratique de certains sports ou l’usage de certains équipements, peuvent être exclues ou nécessiter une extension de garantie.
Les dommages entre personnes assurées et les biens personnels
La responsabilité civile vise les dommages causés à des tiers. Si deux personnes sont assurées par le même contrat, les dommages entre elles peuvent ne pas être couverts, ou être soumis à des règles particulières. Les dommages que vous subissez vous-même ne sont pas non plus indemnisés par cette garantie : il faut alors regarder vos propres garanties de dommages, si vous en avez souscrit.
Les objets prêtés, confiés ou utilisés par l’assuré méritent une attention particulière. Un contrat peut exclure certains biens ou prévoir une limite d’indemnisation réduite. Les dommages résultant d’un manque d’entretien, d’une activité interdite ou d’une situation connue peuvent aussi être traités différemment selon les clauses. Il est donc utile de lire les rubriques « exclusions », « limites de garantie » et « franchises », et pas seulement le résumé commercial.
Responsabilité civile, assurance habitation et autres contrats
La responsabilité civile vie privée est fréquemment associée à l’assurance multirisque habitation. Cette dernière peut rassembler plusieurs garanties, dont la responsabilité civile, la protection du logement et des biens contre certains événements. Toutefois, être titulaire d’une assurance habitation ne signifie pas que toutes les situations de la vie privée sont couvertes sans restriction.
Vérifier où se trouve la garantie
Consultez l’attestation d’assurance, le tableau des garanties et les conditions particulières. L’attestation confirme généralement l’existence d’une couverture à une date donnée, mais elle ne détaille pas toujours toutes ses limites. Les conditions générales décrivent les règles communes au contrat ; les conditions particulières précisent les garanties et options retenues pour votre foyer.
Une responsabilité civile peut aussi figurer dans un autre contrat, par exemple une assurance liée à une activité ou à un équipement. Avoir plusieurs contrats ne signifie pas que vous recevrez plusieurs fois l’indemnisation pour un même dommage. Les assureurs peuvent coordonner leur intervention selon les garanties souscrites et les règles applicables. En cas de doute, indiquez les contrats concernés et laissez les assureurs examiner la situation.
Le cas des enfants et des activités scolaires
Une école ou un organisme peut demander une attestation de responsabilité civile pour certaines activités. Avant de la transmettre, vérifiez que l’enfant figure bien parmi les personnes assurées et que la période de validité est adaptée. Une attestation peut être demandée pour une activité facultative, une sortie ou une pratique organisée ; les exigences exactes dépendent du contexte.
La responsabilité civile ne doit pas être confondue avec une assurance individuelle accident. Cette dernière peut indemniser l’assuré lorsqu’il se blesse, même si aucune autre personne n’est responsable, selon les conditions prévues. La responsabilité civile, elle, concerne les dommages causés à un tiers. Les deux protections répondent donc à des besoins différents.
Que faire après un dommage causé à un tiers ?
Lorsqu’un incident survient, les premières démarches servent à protéger les personnes, à conserver des éléments utiles et à prévenir les interlocuteurs concernés. Évitez de conclure trop vite sur la responsabilité ou sur le montant de l’indemnisation : l’assureur doit pouvoir examiner les faits.
Les premières démarches
- Si une personne est blessée, donnez la priorité à sa sécurité et contactez les secours si la situation l’exige.
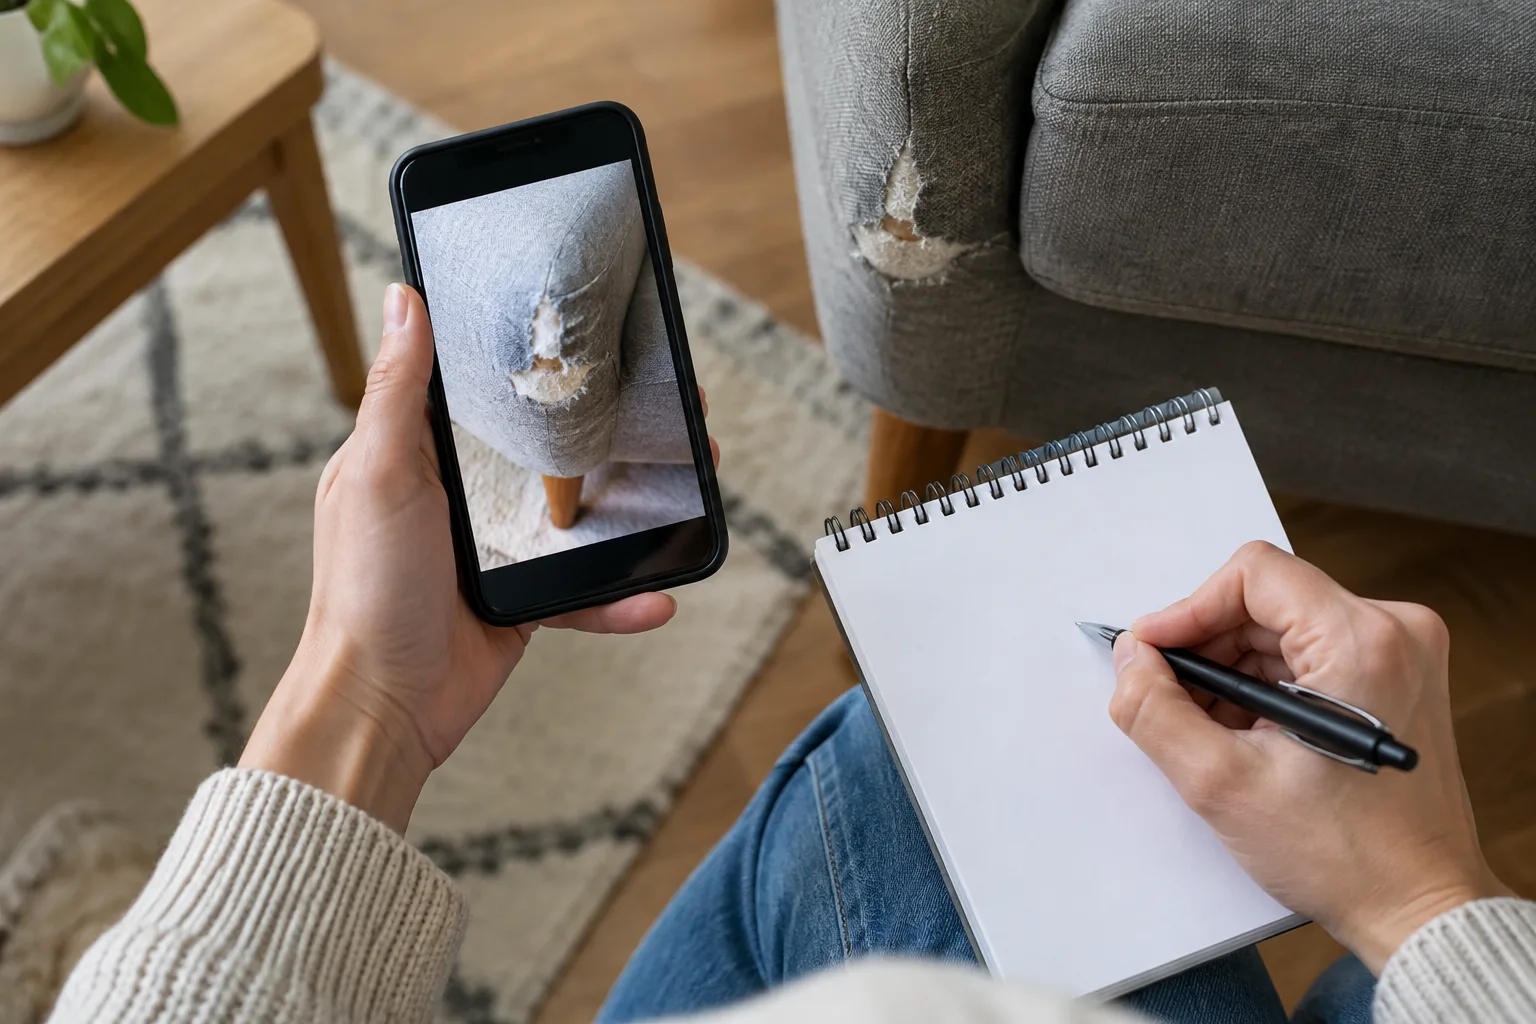
- Notez la date, le lieu, les circonstances et les coordonnées des personnes concernées.
- Prenez des photos des dommages et rassemblez les justificatifs disponibles, sans modifier la scène si cela peut compliquer l’examen des faits.
- Prévenez votre assureur dans le délai indiqué au contrat et suivez les modalités de déclaration prévues.
- Conservez les échanges écrits, devis, factures et éventuels témoignages.
Une déclaration claire distingue ce que vous avez observé de ce que vous supposez. Si un tiers vous adresse une demande d’indemnisation, transmettez-la à l’assureur. Ne reconnaissez pas de responsabilité au nom de l’assureur et ne promettez pas une somme à la victime avant d’avoir vérifié la procédure prévue. Vous pouvez rester courtois et coopératif sans vous prononcer sur les conclusions de l’expertise.
Le rôle de l’assureur et le suivi du dossier
L’assureur peut demander des précisions, des documents ou l’avis d’un expert afin d’évaluer les dommages et les responsabilités. Répondez aux demandes dans les délais indiqués et gardez une copie des pièces transmises. Si plusieurs personnes ou contrats sont concernés, signalez-le dès le début du dossier.
La prise en charge n’est pas automatique : elle dépend des faits, de la responsabilité retenue et des garanties. Si l’assureur refuse son intervention ou applique une limite, demandez une explication écrite qui précise la clause concernée. En cas de désaccord, la procédure de réclamation indiquée dans le contrat permet de demander un nouvel examen. Les voies de recours disponibles dépendent ensuite de la situation.
Comment vérifier si votre couverture correspond à vos besoins ?
Un contrôle périodique de vos documents peut éviter les mauvaises surprises. Il ne s’agit pas de rechercher la garantie la plus large à tout prix, mais de comprendre ce que votre contrat couvre déjà et les situations qui restent à votre charge. Une évolution du foyer ou des activités peut justifier de poser une question à l’assureur.
Les points à comparer
- Les personnes assurées, notamment les enfants et les personnes vivant au foyer.
- Les dommages couverts : corporels, matériels et, le cas échéant, immatériels.
- Les plafonds d’indemnisation, les franchises et les exclusions.
- Le traitement des biens empruntés, confiés ou utilisés temporairement.
- Les activités ou animaux nécessitant une déclaration ou une garantie particulière.
- La procédure et le délai de déclaration d’un sinistre.
Si vous comparez deux contrats, examinez les garanties à partir des mêmes situations concrètes, plutôt que de vous limiter au prix ou à une formule générale comme « protection complète ». Demandez ce qui se passe dans un exemple précis : un enfant casse un objet chez un camarade, un animal provoque une blessure ou un bien prêté est endommagé. Les réponses vous aident à repérer les différences, sans remplacer la lecture des documents contractuels.
Une garantie à replacer dans l’ensemble de vos assurances
La responsabilité civile vie privée s’inscrit dans une organisation plus large. Elle ne remplace pas la responsabilité civile automobile, une assurance professionnelle ni une garantie qui indemnise vos propres blessures ou vos biens. Faire le point sur vos contrats permet de repérer les protections déjà incluses, les éventuels doublons et les zones qui nécessitent une question complémentaire.
En pratique, conserver vos attestations et les coordonnées de votre assureur dans un endroit accessible facilite les démarches. Lorsque votre situation change, par exemple si un enfant quitte le foyer ou si vous commencez une nouvelle activité, vérifiez si les personnes assurées et les garanties restent adaptées. Une couverture comprise est plus facile à utiliser au moment d’un incident. Elle constitue aussi un repère utile pour poursuivre votre réflexion sur l’équilibre entre les risques du quotidien, vos contrats et votre budget.