
Séparation : réorganiser son budget et ses comptes pas à pas
Une séparation modifie souvent le budget avant même que toutes les démarches soient terminées. Un loyer à assumer seul, des dépenses communes encore prélevées ou des revenus à répartir peuvent compliquer la lecture des comptes. Ce guide s’adresse aux particuliers qui souhaitent poser des repères concrets et reprendre progressivement le suivi de leurs finances. Il ne remplace pas un avis juridique ou un conseil adapté à votre situation : les conséquences dépendent notamment de votre logement, de vos contrats et de votre régime matrimonial ou de votre situation familiale.
Faire le point sur les revenus, les dépenses et les engagements
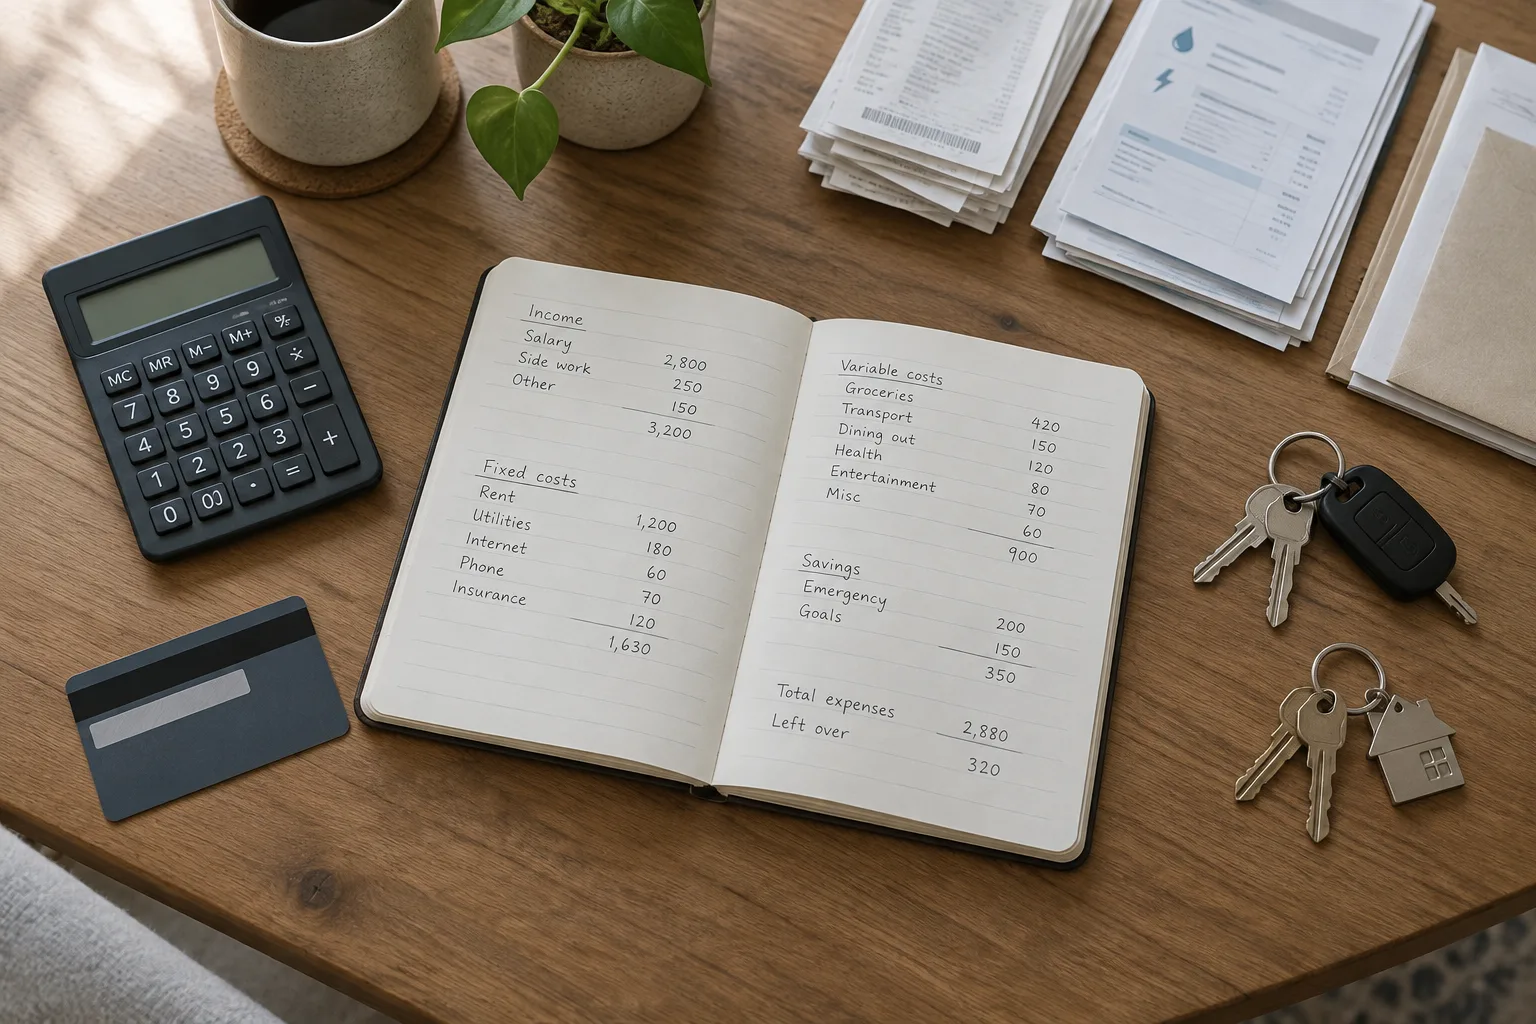
Avant de modifier des contrats ou de fermer un compte, rassemblez les informations financières utiles. L’objectif est de distinguer ce qui est déjà individuel, ce qui reste partagé et ce qui doit être réorganisé. Un tableau simple suffit : une colonne pour les revenus, une pour les dépenses, une pour les dettes ou engagements en cours.
Classer les dépenses selon leur nature
Notez les dépenses fixes, c’est-à-dire celles qui reviennent régulièrement et dont le montant varie peu : logement, énergie, assurances, téléphone ou remboursements de crédit. Ajoutez les dépenses variables, comme l’alimentation et les transports, puis les dépenses ponctuelles à prévoir, par exemple un déménagement ou des frais liés à la remise en état d’un logement.
Pour chaque ligne, indiquez le montant, la date de prélèvement, le compte utilisé et le nom de la personne qui est titulaire du contrat. Cette dernière information est importante : un prélèvement effectué sur un compte commun ne signifie pas nécessairement que les deux personnes sont titulaires du contrat correspondant.
Repérer les engagements qui continuent
Un changement de situation ne met pas automatiquement fin aux contrats ou aux remboursements. Vérifiez notamment les emprunts, les cautions, les contrats d’assurance et les abonnements souscrits à deux. Pour un crédit signé par plusieurs emprunteurs, consultez l’offre et contactez l’établissement prêteur : la séparation ne modifie pas, à elle seule, les obligations prévues au contrat.
Si vous ne savez pas qui est engagé, recherchez les documents de souscription ou demandez une confirmation écrite à l’organisme concerné. Évitez de vous fier uniquement à l’usage habituel du bien ou au nom affiché sur un prélèvement.
Construire un budget provisoire avant le budget durable
Les premiers mois peuvent être différents de la situation qui s’installera ensuite. Vous pouvez devoir avancer certains frais, maintenir temporairement un logement ou attendre qu’un contrat soit modifié. Préparez donc un budget prévisionnel provisoire, puis actualisez-le lorsque les changements sont effectifs.
Commencez par les revenus réellement disponibles : salaire, prestations ou autres ressources régulières, en distinguant les sommes certaines des montants encore attendus. Soustrayez ensuite les dépenses indispensables et les engagements qui continuent. La somme qui reste correspond à votre reste à vivre : elle sert à couvrir les dépenses courantes non encore comptabilisées et les imprévus.
Si le résultat paraît serré, ne le masquez pas en inscrivant comme acquis un remboursement ou une aide qui n’est pas encore confirmé. Repérez plutôt les échéances proches, les dépenses qui peuvent être réorganisées et les organismes à contacter. Si vous avez besoin d’un appui, un travailleur social ou un service d’accompagnement budgétaire peut vous aider à examiner les options selon votre situation.
Revoir les comptes bancaires et les moyens de paiement
Listez les comptes individuels et les comptes détenus à plusieurs, puis identifiez les virements et prélèvements qui y passent. Un compte commun peut encore servir à payer certaines dépenses partagées, mais il ne faut pas supposer que son fonctionnement changera automatiquement à la suite de la séparation.
Organiser le compte commun avec la banque
Contactez la banque pour connaître les possibilités et les conséquences d’une modification du compte. Selon le type de compte et les démarches effectuées, les règles de fonctionnement peuvent différer. Demandez notamment comment sont traités les paiements en cours, les cartes associées, les virements réguliers et un éventuel solde débiteur. Gardez une trace écrite des demandes et des réponses.
En attendant, convenez clairement de la façon dont les dépenses encore communes seront réglées et conservez les justificatifs. Un relevé de compte permet de suivre les opérations, mais ne remplace pas un accord entre les personnes concernées. Si vous craignez des opérations non souhaitées ou si la situation est conflictuelle, demandez rapidement à la banque quelles mesures sont possibles et quelles en sont les limites.
Mettre à jour les opérations individuelles
Sur votre compte personnel, vérifiez que vos revenus et vos dépenses essentielles sont correctement orientés. Modifiez, lorsque c’est nécessaire, les coordonnées bancaires transmises à l’employeur, aux organismes et aux fournisseurs. Pour un prélèvement, suivez la procédure prévue par le créancier : changer de compte ou demander l’arrêt d’un prélèvement ne met pas forcément fin au contrat associé.
Examinez également les cartes bancaires et les accès aux applications. Utilisez vos propres identifiants, mettez à jour les coordonnées de contact et signalez à la banque toute situation qui présente un risque pour la sécurité de vos comptes. Ne partagez pas vos codes de sécurité, même pour simplifier la gestion temporaire des dépenses.
Reprendre les contrats et les dépenses du logement
Les frais de logement pèsent souvent sur le budget après une séparation. Faites la liste du loyer ou du crédit immobilier, des charges, de l’énergie, de l’assurance habitation et des services liés au logement. Pour chaque contrat, vérifiez qui en est titulaire, quelles démarches sont nécessaires et à partir de quelle date une modification peut prendre effet.
Pour un bail, un prêt immobilier ou un bien détenu à deux, les droits et obligations dépendent des documents signés et de la situation juridique. Ne déduisez pas de la seule séparation qu’une personne peut retirer son nom d’un contrat ou qu’elle n’a plus à participer aux paiements. Le bailleur, la banque ou un professionnel compétent peut préciser les étapes applicables.
Si vous déménagez, établissez un budget de transition : dépôt de garantie, frais de déménagement, ouverture ou transfert des contrats et achats indispensables. Comparez ces dépenses aux sommes disponibles et à leur calendrier. Cette vue d’ensemble aide à éviter de confondre les frais ponctuels avec les charges mensuelles qui resteront ensuite.
Vérifier assurances, abonnements et dépenses familiales
Les contrats souscrits pendant la vie commune peuvent comporter plusieurs personnes assurées ou plusieurs bénéficiaires. Contactez l’assureur pour vérifier les garanties, les personnes couvertes, l’adresse du risque et la marche à suivre. Ne résiliez pas une assurance avant d’avoir vérifié si elle protège encore une personne, un logement ou un véhicule dont vous avez la responsabilité.
Passez aussi en revue les abonnements numériques, les forfaits téléphoniques, les services de livraison et les adhésions. Pour chacun, vérifiez le titulaire, le moyen de paiement, la durée d’engagement et les conditions de résiliation. Une liste accompagnée des dates limites et des confirmations reçues facilite le suivi et évite de considérer un contrat comme arrêté avant que la demande soit prise en compte.
Lorsque des enfants sont concernés, notez séparément les frais réguliers et les dépenses ponctuelles : repas, transport, garde, activités ou santé. Conservez les justificatifs et clarifiez les modalités de paiement avec l’autre parent, dans le respect des accords ou décisions applicables. En cas de désaccord sur les responsabilités ou les sommes dues, demandez un accompagnement juridique plutôt que de modifier seul un arrangement formel.
Suivre les changements et retrouver des repères
Une fois les premières démarches engagées, mettez à jour votre budget chaque mois. Comparez les montants prévus aux opérations réellement passées et notez les contrats encore en attente de modification. Un tableau ou une feuille de calcul peut comporter quatre colonnes : démarche, organisme, date de demande et réponse reçue.
Quand les dépenses et les revenus deviennent plus lisibles, vous pouvez estimer votre capacité d’épargne, c’est-à-dire la somme qui pourrait rester après les charges courantes et les dépenses prévisibles. Il n’est pas nécessaire de la fixer immédiatement : les premières priorités peuvent être de stabiliser les paiements, de régler les frais de transition et de conserver une marge pour les imprévus.
Une séparation demande souvent plusieurs ajustements successifs. En distinguant les contrats, les comptes et les dépenses, vous obtenez une vision plus claire de ce qui reste à faire. Un budget provisoire, des échanges écrits avec les organismes et une vérification régulière des prélèvements offrent des repères utiles pendant cette période, sans présumer de la solution adaptée à chaque situation.