
Solde bancaire et solde disponible : quelle différence ?
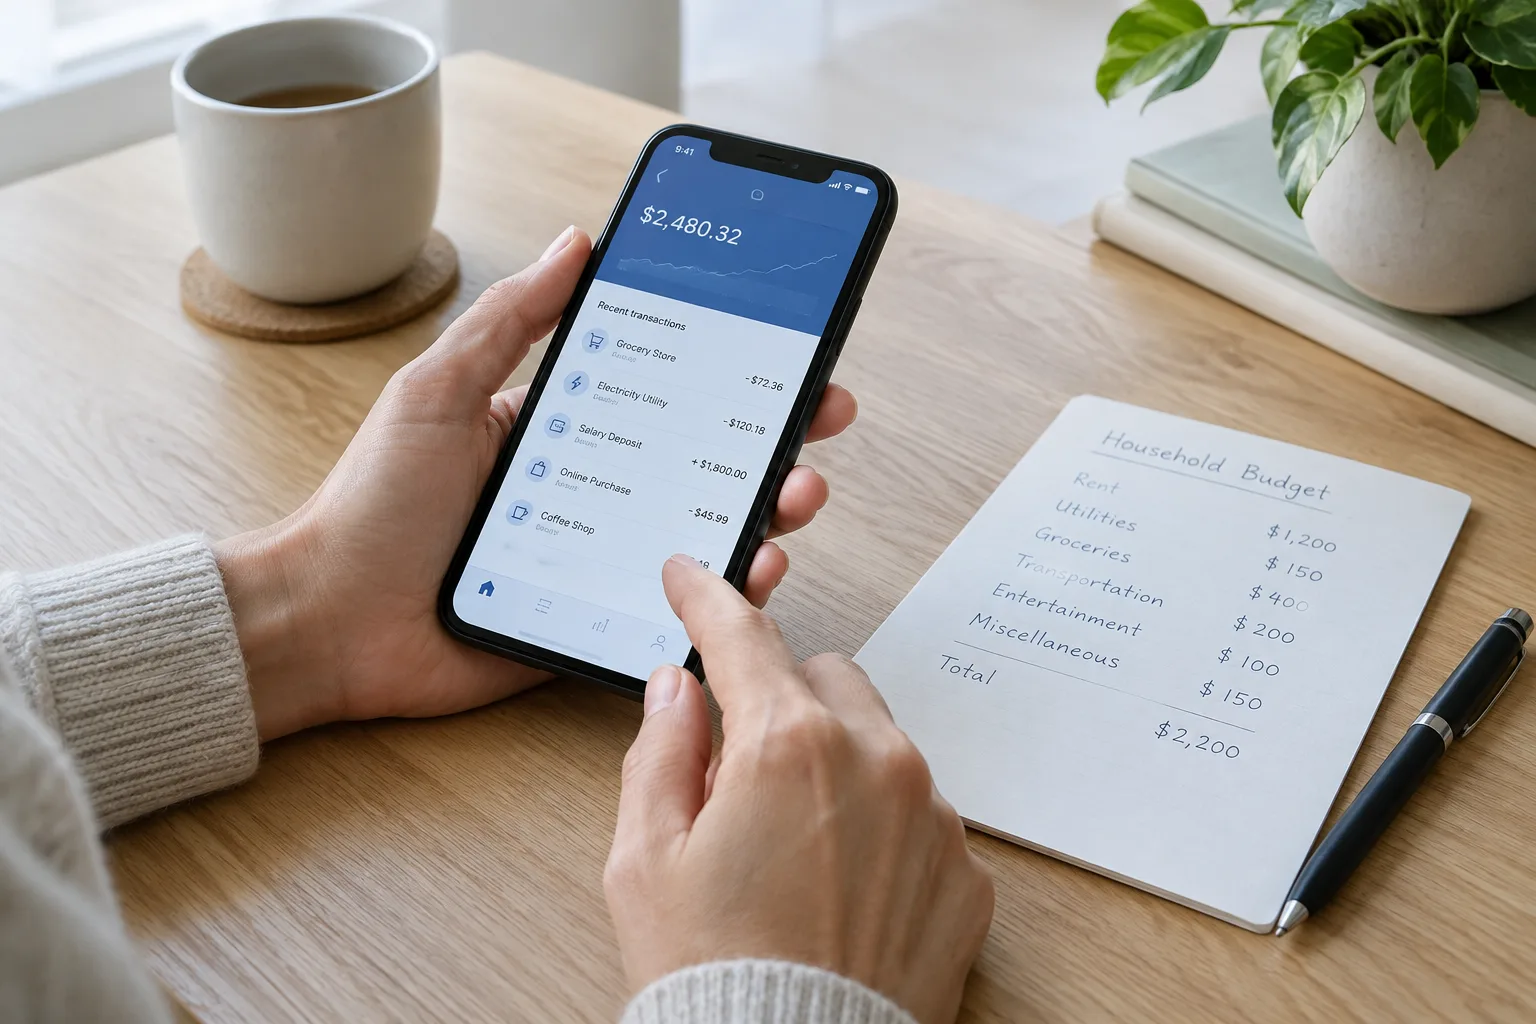
Le montant affiché sur votre application bancaire ne correspond pas toujours à la somme que vous pouvez dépenser sans risque. Une carte utilisée récemment, un virement en attente ou un prélèvement à venir peuvent créer un décalage entre le solde comptabilisé et le solde disponible. Comprendre ces notions aide à suivre ses dépenses et à éviter de se fier à un chiffre qui ne reflète pas encore toutes les opérations. Les intitulés et le mode de calcul varient selon les banques : en cas de doute, les informations de votre établissement font référence.
Le solde comptable désigne généralement le montant des opérations déjà enregistrées sur le compte. Un paiement par carte peut donc ne pas y apparaître immédiatement, même si vous avez déjà effectué l’achat. À l’inverse, un virement reçu peut être visible dans l’historique avant que toutes les informations utiles soient actualisées. Le solde comptable donne un repère sur les opérations inscrites, mais il ne suffit pas toujours à savoir quelle somme reste réellement mobilisable à l’instant où vous consultez votre compte.
Le solde disponible correspond souvent au montant que la banque estime utilisable, en tenant compte de certaines opérations en cours. Par exemple, après un paiement par carte, une autorisation peut réduire la somme disponible avant que le débit définitif soit enregistré. Dans certains commerces, le montant autorisé peut être provisoire et différent du montant final. Une opération en attente n’est donc pas toujours un débit confirmé, mais elle mérite d’être prise en compte dans votre budget prévisionnel. Les applications bancaires peuvent présenter ces informations dans des rubriques distinctes, ou les intégrer directement au solde affiché.
D’autres opérations peuvent aussi modifier la lecture du compte. Un chèque remis à l’encaissement n’est pas nécessairement crédité immédiatement, tandis qu’un chèque émis peut ne pas être débité tant qu’il n’a pas été présenté. Les prélèvements et virements programmés peuvent, eux, apparaître comme opérations à venir. Si votre carte est à débit différé, les achats sont regroupés puis prélevés plus tard : le solde du compte ne montre alors pas toujours, à lui seul, le montant déjà dépensé. Pour suivre vos dépenses, il est utile de consulter aussi les opérations en attente et le détail des paiements par carte.
Le découvert autorisé demande une attention particulière. Il s’agit d’une facilité accordée par la banque, dans une limite et selon des conditions prévues au contrat. Certaines interfaces peuvent l’inclure dans une somme présentée comme utilisable, ou l’afficher séparément. Dans les deux cas, ce montant n’est pas une épargne ni un revenu supplémentaire : utiliser le découvert peut entraîner des frais ou des intérêts, selon votre convention de compte. Pour évaluer votre reste à vivre, distinguez donc l’argent présent sur le compte de la marge de découvert éventuelle, et gardez en tête les dépenses fixes qui doivent encore être prélevées.
Pour obtenir une vision plus juste, comparez le solde avec les dernières opérations, les paiements en attente et les échéances proches. Vous pouvez aussi noter les achats effectués mais pas encore débités, notamment si vous utilisez une carte à débit différé. Cette vérification régulière ne remplace pas un budget personnel, mais elle le complète : elle aide à rapprocher les dépenses prévues de celles déjà engagées. En cas d’écart inexpliqué ou d’opération inconnue, contactez votre banque. Un solde se lit avec son contexte, pas comme une somme toujours disponible à dépenser.